10 PROZENT PREISNACHLASS BEIM IMMOBILIENKAUF?
WARUM DIESE REGEL EIN MÄRCHEN IST
"Bei Immobilien gehen immer noch zehn Prozent"
Diesen Satz höre ich seit vielen Jahren immer wieder.
Er fällt bei Besichtigungen, in Kaufpreisverhandlungen und offenbar auch in Gesprächen zwischen Maklern und Kaufinteressenten. Teilweise wird er fast wie eine feste Marktregel behandelt.
Nur: Diese Regel gibt es nicht.
Und das eigentlich Interessante ist, dass sich dieser Mythos im Immobilienmarkt teilweise selbst erzeugt und anschließend immer wieder bestätigt. Denn der Fehler beginnt häufig nicht erst bei der Preisverhandlung zwischen Käufer und Verkäufer.
Er beginnt oft schon viel früher.
Diesen Satz höre ich seit vielen Jahren immer wieder.
Er fällt bei Besichtigungen, in Kaufpreisverhandlungen und offenbar auch in Gesprächen zwischen Maklern und Kaufinteressenten. Teilweise wird er fast wie eine feste Marktregel behandelt.
Nur: Diese Regel gibt es nicht.
Und das eigentlich Interessante ist, dass sich dieser Mythos im Immobilienmarkt teilweise selbst erzeugt und anschließend immer wieder bestätigt. Denn der Fehler beginnt häufig nicht erst bei der Preisverhandlung zwischen Käufer und Verkäufer.
Er beginnt oft schon viel früher.
DER URSPRUNG LIEGT HÄUFIG SCHON BEI DER MAKLERAUSWAHL
Wer eine Immobilie verkaufen möchte, lädt nicht selten mehrere Makler ein, um anschließend zu entscheiden, wem der Vermarktungsauftrag erteilt wird. Dabei spielen viele Faktoren eine Rolle:
Viele Eigentümer haben zu diesem Zeitpunkt bereits eine konkrete Preisvorstellung. Diese kann realistisch sein. Sie kann aber genauso gut auf Internetangeboten, Nachbarverkäufen, persönlichen Erwartungen oder einem gewünschten Verkaufserlös beruhen.
Genau hier entsteht für den Makler ein Spannungsfeld.
Er kann einen realistischen Marktwert nennen, der möglicherweise unter der Erwartung des Eigentümers liegt.
Oder er kann einen höheren Wert in Aussicht stellen.
Und daraus kann ein problematischer Auswahlmechanismus entstehen:
Nicht unbedingt der Makler mit der besten Bewertung erhält den Auftrag, sondern derjenige mit der höchsten Zahl.
Wenn Makler A einen Marktwert von 500.000 Euro ermittelt und Makler B 560.000 Euro in Aussicht stellt, klingt Makler B zunächst attraktiver. Das ist menschlich nachvollziehbar. Nur verändert sich der Marktwert einer Immobilie selbstverständlich nicht dadurch, dass ein Makler eine höhere Zahl nennt.
- Auftreten,
- Sympathie,
- Erfahrung,
- Marktkenntnis,
- Vermarktungskonzept,
- Referenzen,
- Präsentation und natürlich die Frage:
Viele Eigentümer haben zu diesem Zeitpunkt bereits eine konkrete Preisvorstellung. Diese kann realistisch sein. Sie kann aber genauso gut auf Internetangeboten, Nachbarverkäufen, persönlichen Erwartungen oder einem gewünschten Verkaufserlös beruhen.
Genau hier entsteht für den Makler ein Spannungsfeld.
Er kann einen realistischen Marktwert nennen, der möglicherweise unter der Erwartung des Eigentümers liegt.
Oder er kann einen höheren Wert in Aussicht stellen.
Und daraus kann ein problematischer Auswahlmechanismus entstehen:
Nicht unbedingt der Makler mit der besten Bewertung erhält den Auftrag, sondern derjenige mit der höchsten Zahl.
Wenn Makler A einen Marktwert von 500.000 Euro ermittelt und Makler B 560.000 Euro in Aussicht stellt, klingt Makler B zunächst attraktiver. Das ist menschlich nachvollziehbar. Nur verändert sich der Marktwert einer Immobilie selbstverständlich nicht dadurch, dass ein Makler eine höhere Zahl nennt.
DER MARKT KENNT DAS AKQUISEGESPRÄCH NICHT
Das ist aus meiner Sicht einer der wichtigsten Sätze in diesem Zusammenhang:
Der Markt kennt das Akquisegespräch nicht.
Der Eigentümer kann einen Wunschpreis haben.
Ein Makler kann diesen bestätigen.
Aber der Markt reagiert nicht auf Hoffnung, Sympathie oder auf das, was im Wohnzimmer des Eigentümers besprochen wurde.
Er reagiert auf Lage, Zustand, Grundstück, Ausstattung, Modernisierungsgrad, Angebot, Nachfrage und Preis.
Wenn eine Immobilie deutlich oberhalb ihres realistischen Marktwertes angeboten wird, bleibt die Nachfrage häufig hinter den Erwartungen zurück. Dann folgen Preisreduzierungen. Und genau hier beginnt die nächste Stufe des Problems.
Der Markt kennt das Akquisegespräch nicht.
Der Eigentümer kann einen Wunschpreis haben.
Ein Makler kann diesen bestätigen.
Aber der Markt reagiert nicht auf Hoffnung, Sympathie oder auf das, was im Wohnzimmer des Eigentümers besprochen wurde.
Er reagiert auf Lage, Zustand, Grundstück, Ausstattung, Modernisierungsgrad, Angebot, Nachfrage und Preis.
Wenn eine Immobilie deutlich oberhalb ihres realistischen Marktwertes angeboten wird, bleibt die Nachfrage häufig hinter den Erwartungen zurück. Dann folgen Preisreduzierungen. Und genau hier beginnt die nächste Stufe des Problems.
AUS EINER ÜBERHÖHTEN PREISSTRATEGIE WIRD SPÄTER EIN VERHANDLUNGSMYTHOS
Nehmen wir ein einfaches Beispiel.
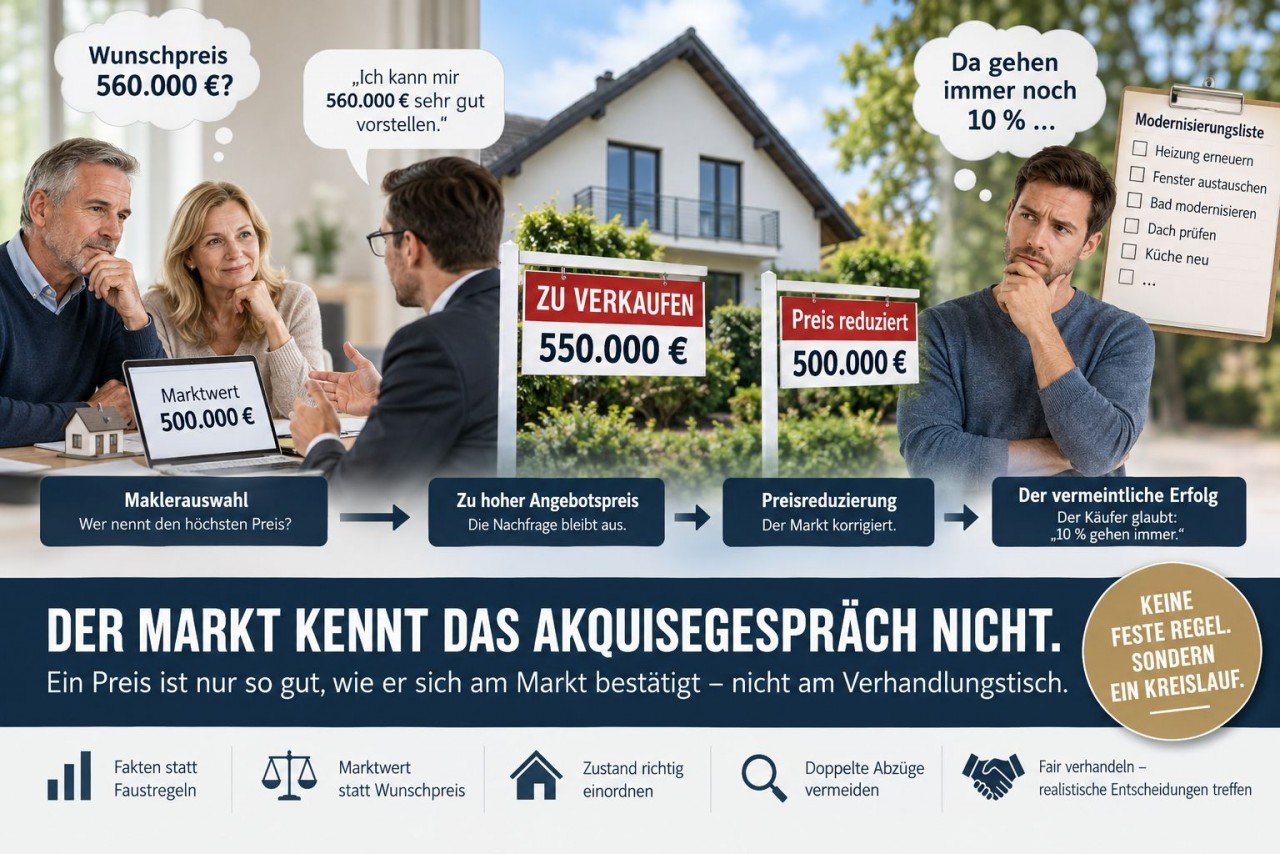
Der realistische Marktwert einer Immobilie liegt bei etwa 500.000 Euro. Der Eigentümer wünscht sich 550.000 Euro. Ein Makler bestätigt diesen Preis und startet die Vermarktung bei +550.000 Euro. Die Nachfrage bleibt schwach.
Nach einiger Zeit wird der Preis reduziert. Schließlich wird die Immobilie für 500.000 Euro verkauft. Von außen sieht es nun so aus:
„Der Käufer hat rund zehn Prozent heruntergehandelt.“
Aber stimmt das wirklich? Nein.
Möglicherweise wurde lediglich ein zu hoher Angebotspreis auf ein realistisches Marktniveau korrigiert. Der vermeintliche Verhandlungserfolg ist dann kein Beweis dafür, dass bei Immobilien grundsätzlich zehn Prozent Spielraum vorhanden sind.
Er ist lediglich das Ergebnis einer vorherigen Überpreisung.
Der realistische Marktwert einer Immobilie liegt bei etwa 500.000 Euro. Der Eigentümer wünscht sich 550.000 Euro. Ein Makler bestätigt diesen Preis und startet die Vermarktung bei +550.000 Euro. Die Nachfrage bleibt schwach.
Nach einiger Zeit wird der Preis reduziert. Schließlich wird die Immobilie für 500.000 Euro verkauft. Von außen sieht es nun so aus:
„Der Käufer hat rund zehn Prozent heruntergehandelt.“
Aber stimmt das wirklich? Nein.
Möglicherweise wurde lediglich ein zu hoher Angebotspreis auf ein realistisches Marktniveau korrigiert. Der vermeintliche Verhandlungserfolg ist dann kein Beweis dafür, dass bei Immobilien grundsätzlich zehn Prozent Spielraum vorhanden sind.
Er ist lediglich das Ergebnis einer vorherigen Überpreisung.
GENAU SO ENTSTEHT DIE SELBSTERFÜLLENDE PROPHEZEIUNG
Wenn Verkäufer und Makler damit rechnen, dass Käufer ohnehin verhandeln, wird häufig bereits beim Angebotspreis ein entsprechender Spielraum berücksichtigt.
Käufer wiederum lernen:
„Bei Immobilien sind zehn Prozent Verhandlung normal.“
Damit beginnt ein Kreislauf.
Verkäufer schlagen Verhandlungsspielraum auf, weil Käufer ihn erwarten. Käufer ziehen pauschal etwas ab, weil Verkäufer offenbar Verhandlungsspielraum einplanen. Wird die Immobilie anschließend tatsächlich günstiger verkauft, scheint sich die Regel zu bestätigen.
Dabei wurde möglicherweise nur ein vorher einkalkulierter Aufschlag wieder entfernt.
Aus einer Preisstrategie wird so eine vermeintliche Marktregel.
Käufer wiederum lernen:
„Bei Immobilien sind zehn Prozent Verhandlung normal.“
Damit beginnt ein Kreislauf.
Verkäufer schlagen Verhandlungsspielraum auf, weil Käufer ihn erwarten. Käufer ziehen pauschal etwas ab, weil Verkäufer offenbar Verhandlungsspielraum einplanen. Wird die Immobilie anschließend tatsächlich günstiger verkauft, scheint sich die Regel zu bestätigen.
Dabei wurde möglicherweise nur ein vorher einkalkulierter Aufschlag wieder entfernt.
Aus einer Preisstrategie wird so eine vermeintliche Marktregel.
AUCH DIE MARKTDATEN ZEIGEN KEINE FESTE 10-PROZENT-REGEL
Eine gemeinsame Auswertung von ImmoScout24 und Sprengnetter zeigte für Dezember 2025 bei Eigentumswohnungen bundesweit einen durchschnittlichen Abstand zwischen Angebotspreisen und tatsächlich gezahlten Kaufpreisen von 5,8 Prozent. Mitte 2025 waren es noch 6,8 Prozent. In einzelnen Städten lag die Differenz höher, in anderen deutlich niedriger. In Leipzig lagen Angebots- und Transaktionspreise im Durchschnitt sogar gleichauf.
Schon daran erkennt man:
Eine pauschale 10-Prozent-Regel existiert nicht.
Aber auch die 5,8 Prozent dürfen jetzt nicht zur neuen Faustformel werden. Denn Durchschnittswerte enthalten völlig unterschiedliche Immobilien:
Schon daran erkennt man:
Eine pauschale 10-Prozent-Regel existiert nicht.
Aber auch die 5,8 Prozent dürfen jetzt nicht zur neuen Faustformel werden. Denn Durchschnittswerte enthalten völlig unterschiedliche Immobilien:
- überteuerte Objekte,
- realistisch eingepreiste Immobilien,
- besonders gefragte Immobilien,
- Objekte mit Mängeln,
- Objekte mit schwacher Nachfrage
- und Immobilien mit sehr unterschiedlichen Vermarktungsbedingungen.
WENN SELBST EIN AUSGEZEICHNETER PREIS NOCH ZEHN PROZENT ZU TEUER SEIN SOLL
Besonders interessant finde ich Situationen, in denen verschiedene Marktindikatoren bereits darauf hindeuten, dass eine Immobilie attraktiv eingepreist ist.
Große Immobilienportale ordnen Angebotspreise inzwischen datenbasiert ein und kennzeichnen Angebote beispielsweise als besonders attraktiv oder als „ausgezeichneten Preis“. Natürlich ersetzt eine solche Einstufung keine individuelle Verkehrs-wertermittlung. Sie ist aber ein zusätzlicher Hinweis darauf, wie der Angebotspreis im jeweiligen Marktumfeld einzuordnen ist.
Und trotzdem erlebe ich in der Praxis Situationen wie diese:
Eine Immobilie wurde sorgfältig bewertet. Der Angebotspreis bewegt sich im nachvollziehbaren Marktbereich. Zusätzlich stuft ein großes Immobilienportal den Preis als besonders attraktiv ein. Und dennoch lautet die Forderung: „Da müssen noch zehn Prozent runter.“
Dann stellt sich die Frage: Warum?
Dann handelt es sich um ein Verhandlungsmuster.
Große Immobilienportale ordnen Angebotspreise inzwischen datenbasiert ein und kennzeichnen Angebote beispielsweise als besonders attraktiv oder als „ausgezeichneten Preis“. Natürlich ersetzt eine solche Einstufung keine individuelle Verkehrs-wertermittlung. Sie ist aber ein zusätzlicher Hinweis darauf, wie der Angebotspreis im jeweiligen Marktumfeld einzuordnen ist.
Und trotzdem erlebe ich in der Praxis Situationen wie diese:
Eine Immobilie wurde sorgfältig bewertet. Der Angebotspreis bewegt sich im nachvollziehbaren Marktbereich. Zusätzlich stuft ein großes Immobilienportal den Preis als besonders attraktiv ein. Und dennoch lautet die Forderung: „Da müssen noch zehn Prozent runter.“
Dann stellt sich die Frage: Warum?
- Weil die Immobilie nachweislich überteuert ist?
- Weil neue erhebliche Mängel festgestellt wurden?
- Weil belastbare Vergleichswerte dagegen sprechen?
- Oder lediglich deshalb, weil irgendwo gelernt wurde, dass man bei Immobilien grundsätzlich zehn Prozent abziehen müsse?
Dann handelt es sich um ein Verhandlungsmuster.
DIE MODERNISIERUNGSLISTE ALS BEGRÜNDUNG FÜR DIE ZEHN PROZENT
In der Praxis wird der gewünschte Preisnachlass häufig nicht völlig ohne Argumente vorgetragen. Stattdessen entsteht eine Modernisierungsliste. Dann heißt es beispielsweise:
Manchmal sind das fünf Prozent. Manchmal zehn Prozent. Manchmal noch mehr.
Eine solche Liste kann durchaus sinnvoll sein.
Aber nur dann, wenn geklärt wird, ob Alter, Zustand und Modernisierungsbedarf nicht bereits in der Bewertung berücksichtigt wurden.
- „Die Heizung ist alt.“
- „Die Fenster müssen irgendwann erneuert werden.“
- „Das Bad ist nicht mehr zeitgemäß.“
- „Das Dach ist bereits 30 Jahre alt.“
- „Die Küche müsste ebenfalls neu.“
Manchmal sind das fünf Prozent. Manchmal zehn Prozent. Manchmal noch mehr.
Eine solche Liste kann durchaus sinnvoll sein.
Aber nur dann, wenn geklärt wird, ob Alter, Zustand und Modernisierungsbedarf nicht bereits in der Bewertung berücksichtigt wurden.
EIN 40 JAHRE ALTES HAUS WIRD NICHT WIE EIN NEUBAU BEWERTET
Bei einer fachgerechten Wertermittlung wird ein älteres Gebäude selbstverständlich nicht so behandelt wie ein Neubau.
Für Wohngebäude sieht die Immobilienwertermittlungsverordnung bei der Ermittlung wertermittlungsrelevanter Daten modellhaft eine Gesamtnutzungsdauer von 80 Jahren vor.
Bei einem 40 Jahre alten Gebäude ergibt sich im einfachen Ausgangsmodell zunächst eine Restnutzungsdauer von etwa 40 Jahren. Das heißt ausdrücklich nicht, dass die gesamte Immobilie deshalb nur noch 50 Prozent ihres ursprünglichen Wertes besitzt.
Der Bodenwert unterliegt keiner entsprechenden Altersabnutzung. Auch Modernisierungen, Instandsetzungen oder unterlassene Instandhaltung können die Restnutzungsdauer beeinflussen.
Der entscheidende Punkt ist ein anderer: Das Alter des Gebäudes ist bekannt. Und es wird bei einer sachgerechten Bewertung berücksichtigt.
Für Wohngebäude sieht die Immobilienwertermittlungsverordnung bei der Ermittlung wertermittlungsrelevanter Daten modellhaft eine Gesamtnutzungsdauer von 80 Jahren vor.
Bei einem 40 Jahre alten Gebäude ergibt sich im einfachen Ausgangsmodell zunächst eine Restnutzungsdauer von etwa 40 Jahren. Das heißt ausdrücklich nicht, dass die gesamte Immobilie deshalb nur noch 50 Prozent ihres ursprünglichen Wertes besitzt.
Der Bodenwert unterliegt keiner entsprechenden Altersabnutzung. Auch Modernisierungen, Instandsetzungen oder unterlassene Instandhaltung können die Restnutzungsdauer beeinflussen.
Der entscheidende Punkt ist ein anderer: Das Alter des Gebäudes ist bekannt. Und es wird bei einer sachgerechten Bewertung berücksichtigt.
DIE GEFAHR DER DOPPELBERÜCKSICHTIGUNG
Angenommen, ein vergleichbares deutlich jüngeres und modernisiertes Wohnhaus hätte einen Marktwert von 700.000 Euro.
Das tatsächlich angebotene Haus ist 40 Jahre alt. Heizung, Fenster, Bäder und Teile der Haustechnik entsprechen einem älteren Modernisierungsstand. Unter Berücksichtigung all dieser Faktoren ergibt sich beispielsweise ein realistischer Marktwert von 500.000 Euro. Dann sind die altersbedingten Nachteile bereits in die Bewertung eingeflossen.
Wenn ein Kaufinteressent nun von diesen 500.000 Euro zusätzlich die vollständigen Kosten für neue Fenster, neue Heizung, neues Bad und ein neues Dach abziehen möchte, besteht die Gefahr einer Doppelberücksichtigung.
Vereinfacht gesagt: Der Käufer möchte den Preis eines älteren Hauses bezahlen, zieht aber gleichzeitig sämtliche Investitionen ab, die erforderlich wären, um wesentliche Gebäudeteile auf einen deutlich jüngeren technischen Stand zu bringen. Das ist ökonomisch nicht schlüssig.
Das tatsächlich angebotene Haus ist 40 Jahre alt. Heizung, Fenster, Bäder und Teile der Haustechnik entsprechen einem älteren Modernisierungsstand. Unter Berücksichtigung all dieser Faktoren ergibt sich beispielsweise ein realistischer Marktwert von 500.000 Euro. Dann sind die altersbedingten Nachteile bereits in die Bewertung eingeflossen.
Wenn ein Kaufinteressent nun von diesen 500.000 Euro zusätzlich die vollständigen Kosten für neue Fenster, neue Heizung, neues Bad und ein neues Dach abziehen möchte, besteht die Gefahr einer Doppelberücksichtigung.
Vereinfacht gesagt: Der Käufer möchte den Preis eines älteren Hauses bezahlen, zieht aber gleichzeitig sämtliche Investitionen ab, die erforderlich wären, um wesentliche Gebäudeteile auf einen deutlich jüngeren technischen Stand zu bringen. Das ist ökonomisch nicht schlüssig.
INVESTITIONSKOSTEN SIND NICHT AUTOMATISCH WERTMINDERUNG
Ein weiterer Punkt wird häufig übersehen.
Investitionskosten und Wertminderung sind nicht identisch.
Wenn eine neue Heizungsanlage beispielsweise 30.000 Euro kostet, bedeutet dies nicht automatisch:
Dasselbe gilt für Fenster, Bäder oder andere Bauteile.
Der Käufer investiert und erhält dafür einen neuen beziehungsweise modernisierten Vermögensbestandteil. Die sachgerechte Frage lautet deshalb nicht „Was kostet mich eine neue Heizung?“
Sondern: „Welchen Einfluss hat die vorhandene Heizung in ihrem aktuellen Zustand auf den heutigen Marktwert?“
Das ist etwas anderes.
Investitionskosten und Wertminderung sind nicht identisch.
Wenn eine neue Heizungsanlage beispielsweise 30.000 Euro kostet, bedeutet dies nicht automatisch:
- alte Heizung = 30.000 Euro weniger Marktwert.
Dasselbe gilt für Fenster, Bäder oder andere Bauteile.
Der Käufer investiert und erhält dafür einen neuen beziehungsweise modernisierten Vermögensbestandteil. Die sachgerechte Frage lautet deshalb nicht „Was kostet mich eine neue Heizung?“
Sondern: „Welchen Einfluss hat die vorhandene Heizung in ihrem aktuellen Zustand auf den heutigen Marktwert?“
Das ist etwas anderes.
ALTER IST NICHT GLEICH MANGEL
Modernisierungsbedarf kann selbstverständlich kaufpreisrelevant sein. Aber Alter und Mangel müssen getrennt betrachtet werden.
- Ein 30 Jahre altes Dach ist zunächst ein 30 Jahre altes Dach.
- Ein undichtes oder konstruktiv beschädigtes Dach ist etwas anderes.
- Eine ältere Heizungsanlage ist zunächst eine ältere Heizungsanlage.
- Eine defekte Anlage oder ein bislang unbekannter erheblicher Reparaturbedarf kann dagegen sehr wohl den Wert beeinflussen.
PERSÖNLICHE MODERNISIERUNGSWÜNSCHE SIND KEINE AUTOMATISCHEN PREISABSCHLÄGE
Noch etwas kommt hinzu. Kaufinteressenten möchten eine Immobilie häufig nach ihren eigenen Vorstellungen verändern.
Nicht jede Ausgabe, die ein Käufer nach dem Erwerb plant, ist deshalb eine Wertminderung, die der Verkäufer vollständig tragen müsste.
- Eine neue Küche.
- Ein anderes Badezimmer.
- Neue Bodenbeläge.
- Andere Innentüren.
- Eine veränderte Raumaufteilung.
Nicht jede Ausgabe, die ein Käufer nach dem Erwerb plant, ist deshalb eine Wertminderung, die der Verkäufer vollständig tragen müsste.
WANN IST EIN ABSCHLAG BERECHTIGT?
Natürlich darf und soll über Immobilienpreise verhandelt werden.
Ein Kaufinteressent darf auch einen deutlich niedrigeren Preis anbieten. Niemand ist verpflichtet, einen Angebotspreis zu akzeptieren. Aber zwischen einem möglichen Kaufangebot und einer sachlichen Begründung des Marktwertes besteht ein Unterschied.
Ein Preisabschlag kann beispielsweise nachvollziehbar sein, wenn der Angebotspreis tatsächlich oberhalb des Marktwertes liegt, bei der Prüfung erhebliche bislang unbekannte Schäden festgestellt werden, der Modernisierungszustand schlechter ist als bei der Bewertung angenommen, rechtliche oder bauliche Risiken bekannt werden oder sich die Marktbedingungen verändert haben.
Dann gibt es einen konkreten Anlass, die ursprüngliche Bewertung zu überprüfen. Das ist etwas anderes als die Aussage:
„Bei Immobilien gehen grundsätzlich zehn Prozent.“
Ein Kaufinteressent darf auch einen deutlich niedrigeren Preis anbieten. Niemand ist verpflichtet, einen Angebotspreis zu akzeptieren. Aber zwischen einem möglichen Kaufangebot und einer sachlichen Begründung des Marktwertes besteht ein Unterschied.
Ein Preisabschlag kann beispielsweise nachvollziehbar sein, wenn der Angebotspreis tatsächlich oberhalb des Marktwertes liegt, bei der Prüfung erhebliche bislang unbekannte Schäden festgestellt werden, der Modernisierungszustand schlechter ist als bei der Bewertung angenommen, rechtliche oder bauliche Risiken bekannt werden oder sich die Marktbedingungen verändert haben.
Dann gibt es einen konkreten Anlass, die ursprüngliche Bewertung zu überprüfen. Das ist etwas anderes als die Aussage:
„Bei Immobilien gehen grundsätzlich zehn Prozent.“
MARKTWERT, ANGEBOTSPREIS UND WUNSCHPREIS SIND NICHT DASSELBE
In Kaufpreisgesprächen werden häufig drei unterschiedliche Größen miteinander vermischt. Der Marktwert beschreibt den Wert, der für die konkrete Immobilie unter den gegebenen Marktbedingungen realistisch erscheint. Der Angebotspreis ist der Preis, mit dem die Immobilie am Markt positioniert wird. Der Wunschpreis ist das, was Verkäufer oder Käufer gerne erreichen möchten. Diese Werte können nah beieinanderliegen. Sie müssen es aber nicht.
Ein Verkäufer kann sich 600.000 Euro wünschen, obwohl der Marktwert bei 520.000 Euro liegt. Ein Käufer kann 450.000 Euro bezahlen wollen. Beides verändert den Marktwert zunächst nicht.
Ein Verkäufer kann sich 600.000 Euro wünschen, obwohl der Marktwert bei 520.000 Euro liegt. Ein Käufer kann 450.000 Euro bezahlen wollen. Beides verändert den Marktwert zunächst nicht.
MAKLER TRAGEN EINEN TEIL DER VERANTWORTUNG
Deshalb halte ich es für zu einfach, das 10-Prozent-Märchen allein den Kaufinteressenten anzulasten. Auch unsere Branche trägt dazu bei. Wenn Makler im Wettbewerb um einen Auftrag bewusst hohe Preise nennen, um den Wunsch eines Eigentümers zu bestätigen, beginnt der Fehler bereits vor der Vermarktung. Wird anschließend zu hoch gestartet und der Preis später reduziert, erhält der Käufer genau die Bestätigung, die er erwartet: „Ich wusste doch, dass beim Angebotspreis noch etwas geht.“ So verstärken sich beide Seiten gegenseitig. Kurzfristig kann ein hoher Wertansatz helfen, einen Vermarktungsauftrag zu gewinnen. Langfristig ist er jedoch nicht automatisch gute Beratung. Denn ein Makler verkauft nicht seine Einschätzung. Er muss die Immobilie am realen Markt verkaufen.
DER REALISTISCH BEWERTENDE MAKLER HAT ES IM AKQUISEGESPRÄCH OFT SCHWERER
Gerade hier liegt ein strukturelles Problem. Ein Makler, der einem Eigentümer offen sagt: „Nach meiner Einschätzung liegt der realistische Marktwert bei etwa 500.000 Euro“, kann im direkten Wettbewerb gegen einen Kollegen verlieren, der 550.000 Euro oder 575.000 Euro in Aussicht stellt.
Kurzfristig wird damit möglicherweise genau der Makler benachteiligt, der fachlich vorsichtiger und realistischer arbeitet. Langfristig ist die realistische Einschätzung jedoch häufig die bessere Beratung. Denn auch wenn ein höherer Preis zunächst attraktiver klingt, ändert er nichts daran, wie der Markt später reagiert.
Deshalb sollte ein Eigentümer nicht fragen:
„Welcher Makler nennt mir den höchsten Preis?“ Sondern:
„Welcher Makler kann seine Bewertung am besten begründen?“
Kurzfristig wird damit möglicherweise genau der Makler benachteiligt, der fachlich vorsichtiger und realistischer arbeitet. Langfristig ist die realistische Einschätzung jedoch häufig die bessere Beratung. Denn auch wenn ein höherer Preis zunächst attraktiver klingt, ändert er nichts daran, wie der Markt später reagiert.
Deshalb sollte ein Eigentümer nicht fragen:
„Welcher Makler nennt mir den höchsten Preis?“ Sondern:
„Welcher Makler kann seine Bewertung am besten begründen?“
DER MARKT KORRIGIERT AM ENDE DIE AKQUISEZAHL
Ein hoher Wertansatz verschwindet nicht dadurch, dass er in einer Präsentation überzeugend dargestellt oder in einem Maklervertrag festgehalten wurde. Er wird spätestens dann sichtbar, wenn qualifizierte Käufer ausbleiben. Dann beginnt häufig die Korrektur.
Und genau diese spätere Korrektur trägt wiederum dazu bei, dass Käufer glauben, Angebotspreise seien grundsätzlich nur Ausgangspunkte für größere Abschläge. Damit schließt sich der Kreis.
Und genau diese spätere Korrektur trägt wiederum dazu bei, dass Käufer glauben, Angebotspreise seien grundsätzlich nur Ausgangspunkte für größere Abschläge. Damit schließt sich der Kreis.
DIE FOLGE FÜR GUT EINGEPREISTE IMMOBILIEN
Besonders problematisch wird die 10-Prozent-Erwartung bei Immobilien, die bereits realistisch oder sogar bewusst attraktiv eingepreist wurden.
Stellen wir uns eine Immobilie mit einem gut begründbaren Marktwert von rund 500.000 Euro vor. Der Angebotspreis beträgt 505.000 Euro.
Es gibt mehrere ernsthafte Kaufinteressenten. Ein Interessent geht jedoch mit der Erwartung in die Verhandlung: „Bei Immobilien müssen mindestens zehn Prozent runter.“ Er bietet deshalb 450.000 Euro. Aus seiner Sicht ist das ein normaler Verhandlungseinstieg. Aus Sicht des Verkäufers liegt dieses Angebot aber rund 50.000 Euro unter dem realistischen Marktwert.
Ein anderer Interessent prüft die Immobilie, erkennt die Marktsituation und bietet 495.000 oder 500.000 Euro. Wer wird die Immobilie vermutlich kaufen?Nicht der vermeintlich härtere Verhandler. Genau deshalb kann eine pauschale Rabattlogik für Kaufinteressenten sogar kontraproduktiv sein. Sie kann dazu führen, dass eine gut eingepreiste Immobilie verloren geht.
Stellen wir uns eine Immobilie mit einem gut begründbaren Marktwert von rund 500.000 Euro vor. Der Angebotspreis beträgt 505.000 Euro.
Es gibt mehrere ernsthafte Kaufinteressenten. Ein Interessent geht jedoch mit der Erwartung in die Verhandlung: „Bei Immobilien müssen mindestens zehn Prozent runter.“ Er bietet deshalb 450.000 Euro. Aus seiner Sicht ist das ein normaler Verhandlungseinstieg. Aus Sicht des Verkäufers liegt dieses Angebot aber rund 50.000 Euro unter dem realistischen Marktwert.
Ein anderer Interessent prüft die Immobilie, erkennt die Marktsituation und bietet 495.000 oder 500.000 Euro. Wer wird die Immobilie vermutlich kaufen?Nicht der vermeintlich härtere Verhandler. Genau deshalb kann eine pauschale Rabattlogik für Kaufinteressenten sogar kontraproduktiv sein. Sie kann dazu führen, dass eine gut eingepreiste Immobilie verloren geht.
DIE MODERNISIERUNGSLISTE KANN DANN DEN FEHLER NOCH VERSTÄRKEN
Besonders kritisch wird es, wenn die 10-Prozent-Forderung anschließend mit einer langen Modernisierungsliste begründet wird.
Dann entsteht schnell der Eindruck: „Ich ziehe zehn Prozent ab, weil Heizung, Fenster, Bad und Dach irgendwann Geld kosten.“
Aber genau hier muss geprüft werden, ob diese Eigenschaften nicht längst im Marktwert enthalten sind. Wenn die Immobilie bereits als älteres Gebäude bewertet wurde, darf ihr Alterszustand nicht noch einmal vollständig als zusätzlicher Abschlag behandelt werden. Sonst wird aus einer Preisverhandlung eine Abzugsrechnung.
Dann entsteht schnell der Eindruck: „Ich ziehe zehn Prozent ab, weil Heizung, Fenster, Bad und Dach irgendwann Geld kosten.“
Aber genau hier muss geprüft werden, ob diese Eigenschaften nicht längst im Marktwert enthalten sind. Wenn die Immobilie bereits als älteres Gebäude bewertet wurde, darf ihr Alterszustand nicht noch einmal vollständig als zusätzlicher Abschlag behandelt werden. Sonst wird aus einer Preisverhandlung eine Abzugsrechnung.
EINE MODERNISIERUNGSLISTE IST EINE GESPRÄCHSGRUNDLAGE – KEINE ABZUGSLISTE
Das bedeutet nicht, dass eine Modernisierungsliste sinnlos wäre. Im Gegenteil. Sie kann eine sehr gute Grundlage für eine sachliche Diskussion sein. Aber jede Position muss eingeordnet werden.
- Ist es ein altersgerechter Zustand?
- Ist es ein tatsächlicher Mangel?
- Ist es ein nicht berücksichtigter Reparaturbedarf?
- Oder ist es lediglich ein persönlicher Modernisierungswunsch
DIE RICHTIGE FRAGE LAUTET NICHT: „WIE VIEL GEHT NOCH?“
Die Frage „Was geht noch am Preis?“ ist verständlich. Aber sie ist nicht besonders aussagekräftig. Die bessere Frage lautet:
„Ist der aufgerufene Preis für genau diese Immobilie, in genau diesem Zustand und an genau diesem Standort marktgerecht?“
Wenn die Antwort Nein lautet, sollte über den Preis gesprochen werden. Vielleicht drei Prozent. Vielleicht zehn Prozent. Vielleicht deutlich mehr. Wenn die Immobilie dagegen bereits marktgerecht oder sogar attraktiv eingepreist wurde, kann selbst ein deutlich kleinerer Abschlag unbegründet sein. Es gibt also keine Prozentzahl, die eine sachliche Bewertung ersetzen kann.
„Ist der aufgerufene Preis für genau diese Immobilie, in genau diesem Zustand und an genau diesem Standort marktgerecht?“
Wenn die Antwort Nein lautet, sollte über den Preis gesprochen werden. Vielleicht drei Prozent. Vielleicht zehn Prozent. Vielleicht deutlich mehr. Wenn die Immobilie dagegen bereits marktgerecht oder sogar attraktiv eingepreist wurde, kann selbst ein deutlich kleinerer Abschlag unbegründet sein. Es gibt also keine Prozentzahl, die eine sachliche Bewertung ersetzen kann.
FAZIT: DAS 10-PROZENT-MÄRCHEN IST EIN SYSTEMISCHER DENKFEHLER
Die Aussage „Bei Immobilien gehen immer zehn Prozent“ ist aus meiner Sicht eine der hartnäckigsten Fehlannahmen bei Kaufpreisverhandlungen. Sie wird teilweise von Kaufinteressenten weitergetragen. Teilweise von Verkäufern erwartet. Und teilweise von Maklern selbst erzeugt.
Dadurch entsteht ein Kreislauf:
Genau deshalb sollten wir nicht über pauschale Prozentsätze sprechen. Wir sollten über Werte sprechen.
Und eine Modernisierungsliste kann ein wichtiges Instrument für eine Preisverhandlung sein – sie ist aber keine automatische Abzugsliste.
Am Ende zählt nicht, wie groß der Rabatt war. Es zählt, ob der gezahlte Kaufpreis zur Immobilie und zum Markt passt.
Ein Rabatt ist keine Immobilienbewertung.
Und zehn Prozent sind keine Marktregel.
Dadurch entsteht ein Kreislauf:
- Ein Eigentümer hat einen Wunschpreis.
- Ein Makler bestätigt ihn möglicherweise, um den Auftrag zu gewinnen.
- Die Immobilie startet zu hoch in den Markt.
- Die Nachfrage bleibt hinter den Erwartungen zurück.
- Der Preis wird reduziert.
- Der Käufer erlebt einen Abschlag.
- Und daraus entsteht die Überzeugung: „Bei Immobilien gehen eben zehn Prozent.“
Genau deshalb sollten wir nicht über pauschale Prozentsätze sprechen. Wir sollten über Werte sprechen.
- Über Zustand.
- Über Marktbedingungen.
- Über nachvollziehbare Risiken.
- Über echte Mängel.
- Über bereits eingepreiste Altersmerkmale.
- Und über eine realistische Preisfindung.
Und eine Modernisierungsliste kann ein wichtiges Instrument für eine Preisverhandlung sein – sie ist aber keine automatische Abzugsliste.
Am Ende zählt nicht, wie groß der Rabatt war. Es zählt, ob der gezahlte Kaufpreis zur Immobilie und zum Markt passt.
Ein Rabatt ist keine Immobilienbewertung.
Und zehn Prozent sind keine Marktregel.
